André Casaca, CEO da Laplace Real Estate Intelligence
Construir para arrendar: porque não fecha a conta em Portugal?
A crise da habitação não se resolve apenas com mais casas. É também necessário criar condições para que construir para arrendar seja uma opção viável para quem investe, desenvolve e gere ativos imobiliários a longo prazo.
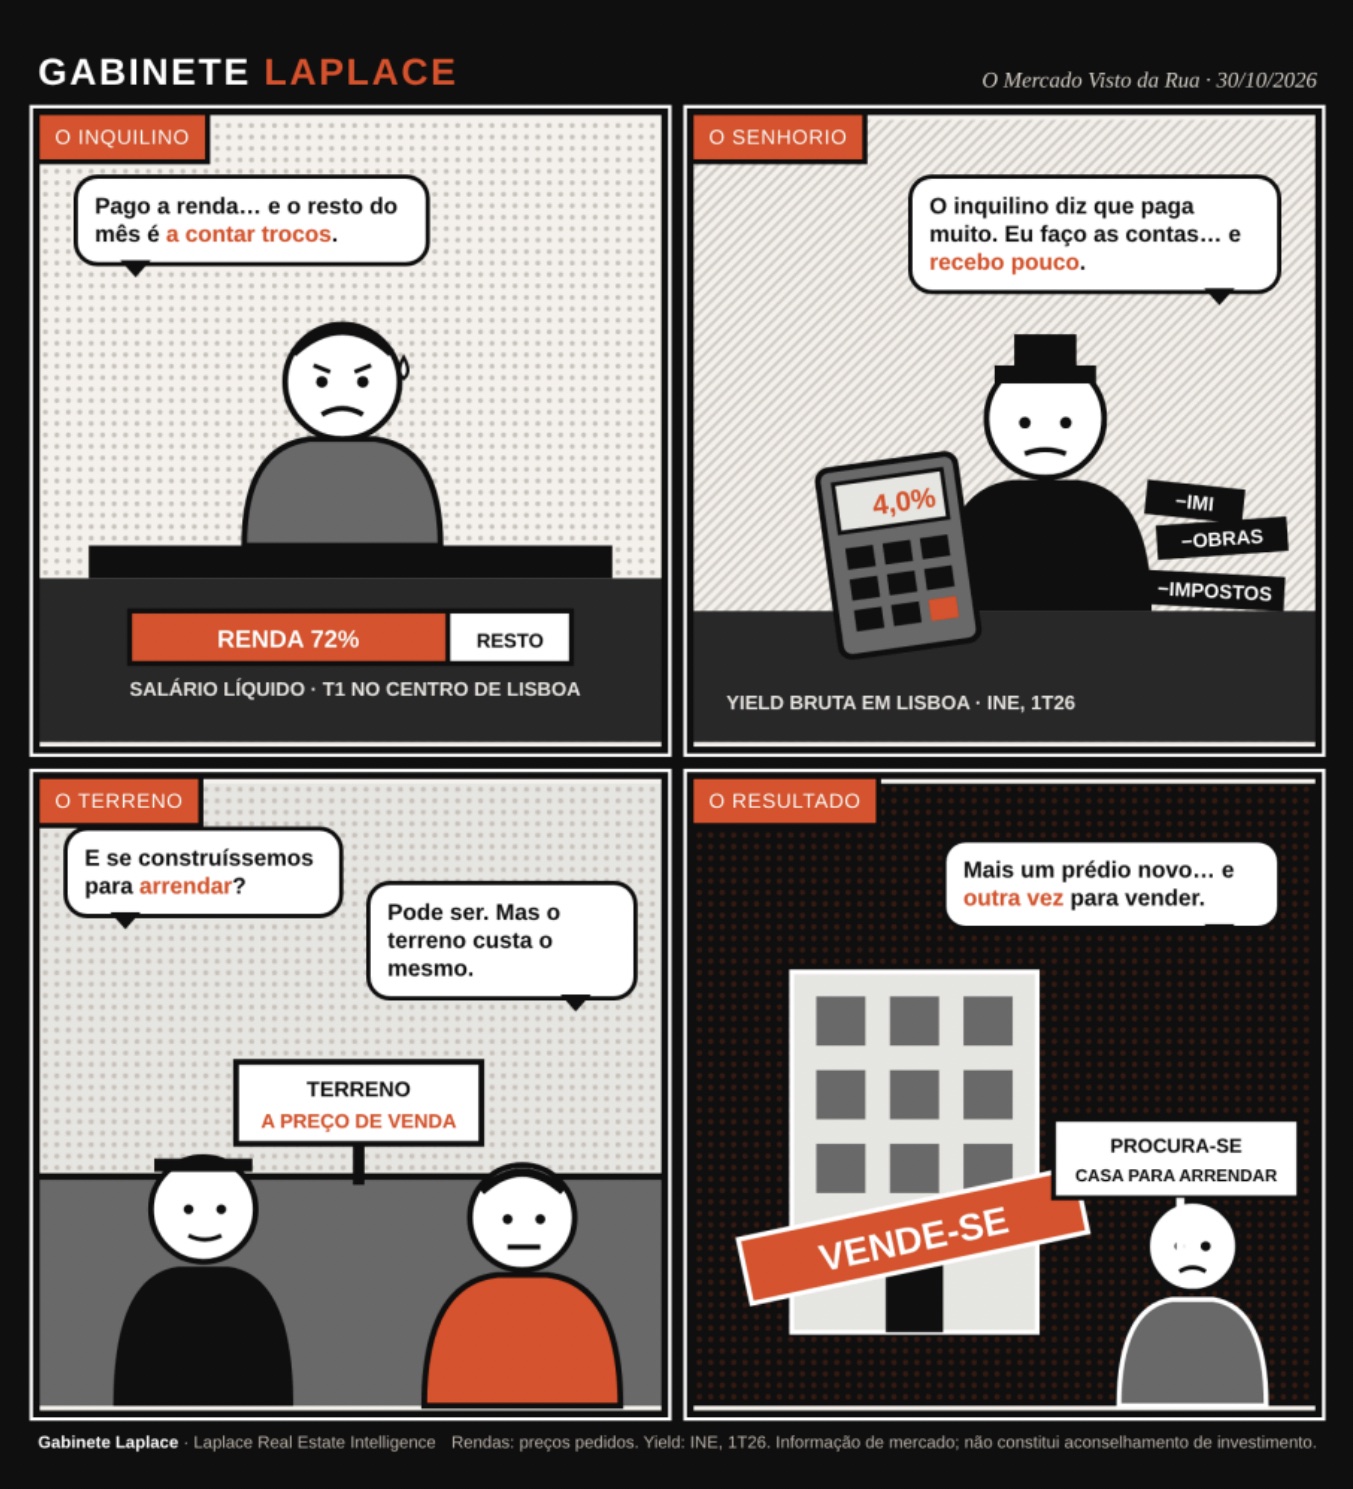
Esta semana, circulou no LinkedIn um mapa que colocava Lisboa no topo de uma comparação europeia sobre o peso da renda no orçamento familiar. Segundo os valores apresentados, arrendar um T1 no centro da capital pode absorver 72% do salário líquido médio, acima de cidades como Amesterdão, Milão ou Barcelona.
O valor merece alguma cautela. Embora o mapa atribua os dados à OCDE, não foi possível confirmar a publicação original, e outras estimativas apresentam resultados diferentes. Um relatório de 2025, por exemplo, apontava para uma taxa de esforço de 116% para Lisboa, utilizando uma metodologia semelhante.
A diferença entre os números não deve ser ignorada. Mas também não altera o essencial: o acesso ao arrendamento em Lisboa tornou-se incomportável para uma parte significativa de quem vive e trabalha na cidade.
É, por isso, legítimo perguntar como chegámos aqui. E, sobretudo, o que impede o mercado de responder a esta necessidade com mais oferta.
Uma renda elevada não significa um investimento rentável
Para compreender o problema, importa olhar para os dois lados do mercado.
Do lado do inquilino, os valores das rendas representam uma parcela cada vez mais difícil de suportar do rendimento disponível. Do lado do proprietário, porém, uma renda elevada não se traduz necessariamente num retorno atrativo sobre o capital investido.
De acordo com os dados do INE relativos ao primeiro trimestre de 2026, a rentabilidade bruta das habitações adquiridas para arrendamento rondava os 4,9% a nível nacional e os 4% em Lisboa. São valores que importa distinguir da rentabilidade líquida, uma vez que não incluem os custos de manutenção, condomínio, IMI, impostos, períodos sem ocupação ou eventuais obras.
É aqui que surge um aparente paradoxo: o inquilino paga muito, mas o investidor pode receber relativamente pouco face ao capital que teve de mobilizar.
A explicação está, em grande medida, no preço de aquisição. Quando o valor de compra de uma habitação aumenta significativamente, a renda necessária para assegurar uma rentabilidade interessante torna-se mais elevada. No entanto, existe um limite para aquilo que as famílias conseguem pagar.
O resultado é um mercado pressionado dos dois lados: rendas elevadas para quem procura casa e retornos potencialmente insuficientes para quem pondera investir no arrendamento.
Construir para vender ou construir para arrendar?
É neste contexto que o modelo build to rent merece maior atenção em Portugal.
Ao contrário da aquisição de habitações já construídas para posterior colocação no mercado de arrendamento, este modelo parte de uma lógica diferente: desenvolver edifícios concebidos desde o início para serem arrendados e geridos profissionalmente ao longo do tempo.
A diferença não está apenas na forma de comercialização. Está na própria conceção do projeto.
Um edifício pensado para arrendamento pode privilegiar tipologias ajustadas à procura, áreas funcionais, materiais de longa duração, custos de manutenção controlados e soluções que facilitem a gestão e a eficiência operacional. Em vez de otimizar o produto para uma venda individual, procura-se otimizar o desempenho do ativo durante vários anos.
Este modelo permite também uma gestão mais integrada, com processos profissionais de manutenção, atendimento aos residentes e administração do edifício. Em teoria, pode contribuir para uma oferta de arrendamento mais consistente e previsível, tanto para os residentes como para os investidores.
Noutros mercados, o build to rent está consolidado como uma classe de investimento imobiliário. Em Portugal, continua a ter uma expressão relativamente limitada face às necessidades de habitação.
Porquê?
O problema começa antes da construção
A resposta está, em parte, na diferença entre os dois modelos de negócio.
Num projeto destinado à venda, o promotor procura desenvolver o ativo, comercializar as frações e recuperar o capital investido num horizonte temporal relativamente curto. Num projeto de arrendamento, o investimento permanece imobilizado durante muitos anos e o retorno é gerado progressivamente através das rendas.
São lógicas financeiras distintas, com perfis de risco, necessidades de financiamento e horizontes de retorno diferentes.
Quando o mesmo terreno pode ser utilizado para desenvolver um projeto destinado à venda ou um edifício para arrendamento, a decisão tende a favorecer a primeira opção se esta oferecer uma rentabilidade ajustada ao risco superior e uma recuperação de capital mais rápida.
O problema agrava-se quando se considera o custo do solo.
O valor de um terreno é frequentemente determinado pelo potencial económico do projeto que nele pode ser desenvolvido, tendo em conta os preços de venda esperados. Um investidor que pretenda construir para arrendar pode, assim, ter de adquirir o terreno a um preço sustentado pela lógica da venda, mas gerar receitas segundo uma lógica de rendas.
Esta diferença condiciona a viabilidade do projeto desde o início. Mesmo que a construção seja eficiente e a gestão profissional, o custo de entrada pode comprometer a rentabilidade necessária para atrair investimento de longo prazo.
Não basta, portanto, defender mais habitação para arrendamento. É necessário perceber em que condições económicas e urbanísticas essa oferta pode ser criada.
Escala, previsibilidade e estabilidade
O build to rent depende, em larga medida, da escala. Desenvolver e gerir um edifício inteiro permite distribuir determinados custos por um conjunto de habitações, criar economias de operação e profissionalizar a gestão. É também uma abordagem compatível com investidores institucionais, como fundos imobiliários, seguradoras e fundos de pensões, cujo horizonte de investimento pode ser de longo prazo.
Mas estes investidores precisam de condições que lhes permitam avaliar o risco e antecipar os resultados.
A previsibilidade dos processos de licenciamento é uma delas. Prazos incertos aumentam os custos financeiros, atrasam a entrada em operação dos ativos e tornam mais difícil estimar o retorno do investimento.
A estabilidade fiscal é outra. Projetos com horizontes de quinze ou vinte anos exigem um quadro de regras suficientemente previsível para que as decisões de hoje não fiquem dependentes de alterações inesperadas ao longo do tempo.
Por fim, é necessário que o preço do terreno seja compatível com a utilização prevista. Se o solo for avaliado exclusivamente segundo o potencial de venda, será difícil viabilizar projetos de arrendamento com rendas que as famílias consigam suportar e retornos que compensem o capital investido.
Estas condições não garantem, por si só, habitação mais acessível. Mas a sua ausência dificulta a mobilização de investimento para um segmento que pode contribuir para diversificar a oferta e aumentar o número de casas disponíveis para arrendar.
Se tivesse um terreno, construiria para vender ou para arrendar?
Fontes: INE, Estatísticas de Rendas da Habitação ao nível local e Estatísticas de Preços da Habitação ao nível local, 1.º trimestre de 2026; Mapping the World's Prices 2025, citado pela Euronews (22/07/2025); mapa «How much of your salary goes on rent?» (The World in Maps / Other Europe), fonte original por confirmar. Informação de mercado; não constitui aconselhamento de investimento.
André Casaca
Consultor e promotor imobiliário na LaPlace Real Estate Intelligence